
2026年三季度铁矿石产量
2026年三季度,巴西淡水河谷公司铁矿石粉矿产量(包括从第三方采购的铁矿石数量,但不包括巴西萨马科公司产量,下同)由二季度的8426万吨环比小幅增加4.9%至8835万吨,这主要是由于:①北岭矿区(Serra Norte)和东岭矿区(Serra Leste)铁矿石产量环比大幅增长的同时,S11D铁矿项目三季度产量环比小幅增长,使北部系统铁矿石粉矿产量环比提高,②布鲁库图矿区(Brucutu)和伊塔比拉综合运营区(Itabira)按计划停产检修,导致东南部系统铁矿石粉矿产量环比下降,③大瓦尔任1号工厂项目(VGR1)产能爬坡,支撑大瓦尔任矿区(Vargem Grande)产量增长,从而使南部系统铁矿石粉矿产量环比增长,④从第三方采购铁矿石数量环比大幅提高;与2025年三季度的9440万吨相比则减少6.4%,这主要是由于:①北岭矿区铁矿石原矿开采量同比显著下降,导致北部系统铁矿石粉矿产量同比大幅下滑,②卡帕内玛(Capanema)最大化项目产量同比显著增长,抵消了布鲁库图矿区和伊塔比拉综合运营区按计划停产检修导致的产量下降,从而使得东南部系统铁矿石粉矿产量同比保持基本稳定,③大瓦尔任矿区产量增长,不足以抵消法布利卡矿区(Fabrica)和Viga矿区停产造成的产量滑坡,使得南部系统铁矿石粉矿产量同比下降,④从第三方采购铁矿石数量同比大幅增长。
2026年三季度,淡水河谷球团矿产量由二季度的730万吨环比大幅增长17.1%至855万吨,与2025年三季度的800万吨相比也增加7.0%,这主要受益于①布鲁库图矿区和伊塔比拉综合运营区球团精粉供应量增加,②大瓦尔任球团厂产量增长。
2026年前三季度铁矿石产量
2026年前三季度,淡水河谷公司铁矿石粉矿产量由2025年前三季度的2.46亿吨同比小幅减少1.4%至2.42亿吨,这主要是由于:①三季度铁矿石产量同比下降,②一季度和二季度铁矿石产量同比增幅不足以抵消三季度的同比降幅。
2026年前三季度,淡水河谷球团矿产量由2025年前三季度的2303万吨同比小幅提高4.3%至2403万吨。
2026年三季度铁矿石销售均价和销售收入
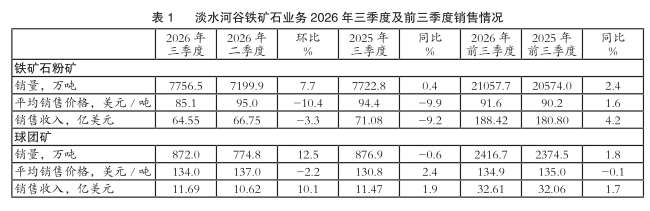
2026年三季度,淡水河谷公司铁矿石粉矿销量由二季度的7200万吨环比增长7.7%至7757万吨,与2025年三季度的7723万吨相比也微增0.4%;粉矿平均销售价格由二季度的95.0美元/吨环比大幅下滑10.4%至85.1美元/吨,这主要是由于国际市场品位61%铁矿石参考价格指数回落,与2025年三季度的94.4美元/吨相比也下跌9.9%;受铁矿石粉矿销量同环比增长和平均销售价格同环比大幅下跌等因素共同影响,淡水河谷公司铁矿石粉矿销售收入由二季度的66.75亿美元环比小幅回落3.3%至64.55亿美元,与2025年三季度的71.08亿美元相比也减少9.2%。
2026年三季度,淡水河谷公司球团矿销量由二季度的775万吨环比大幅提高12.5%至872万吨,与2025年三季度的877万吨相比则微降0.6%;球团矿平均销售价格由二季度的137.0美元/吨环比小幅回落2.2%至134.0美元/吨,与2025年三季度的130.8美元/吨相比则小幅上扬2.4%;受球团矿销量环比增加、同比下降和平均销售价格环比下跌、同比上扬等因素共同影响,其球团矿销售收入由二季度的10.62亿美元环比大幅增长10.1%至11.69亿美元,与2025年三季度的11.47亿美元相比也小幅增加1.9%。
2026年前三季度铁矿石销售均价和销售收入
2026年前三季度,淡水河谷公司铁矿石粉矿销量由2025年前三季度的2.06亿吨同比小幅增加2.4%至2.11亿吨;铁矿石粉矿平均销售价格由2025年前三季度的90.2美元/吨同比小幅上扬1.6%至91.6美元/吨;受益于铁矿石粉矿销量小幅增长和平均销售价格小幅上扬,淡水河谷公司铁矿石粉矿销售收入由2025年前三季度的180.80亿美元同比小幅提高4.2%至188.42亿美元。
2026年前三季度,淡水河谷公司球团矿销量由2025年前三季度的2375万吨同比小幅提高1.8%至2417万吨;球团矿平均销售价格由2025年前三季度的135.0美元/吨同比微降0.1%至134.9美元/吨;受球团矿销量同比增加和平均销售价格同比微跌等因素共同影响,淡水河谷公司球团矿销售收入由2025年前三季度的32.06亿美元同比小幅提高1.7%至32.61亿美元。
2026年三季度经营业绩
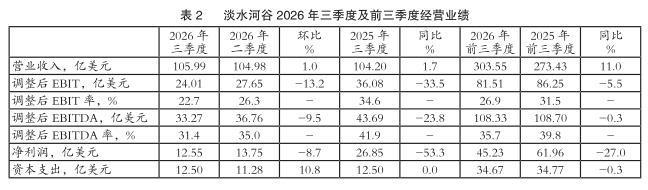
2026年三季度,淡水河谷公司实现营业收入105.99亿美元,与二季度的104.98亿美元相比小幅增加1.0%,这主要是受粉矿和球团矿销量环比增加、粉矿和球团矿销售价格环比下跌、铜销量环比减少的同时销售价格环比上扬以及镍销量环比增长的同时销售价格环比下跌等因素共同影响,与2025年三季度的104.20亿美元相比也小幅提高1.7%,这主要是由于铁矿石粉矿销量同比微增的同时销售价格同比下滑、球团矿销量同比微降的同时销售价格同比上扬、铜销量同比小幅下降、镍销量同比大幅增长以及铜和镍销售价格同比上涨。同期,淡水河谷公司调整后息税前利润(EBIT)由二季度的27.65亿美元环比大幅下降13.2%至24.01亿美元,与2025年三季度的36.08亿美元相比也显著下滑33.5%;调整后EBIT率由二季度的26.3%环比大幅回落3.6个百分点至22.7%,且远低于2025年三季度的调整后EBIT率(34.6%);调整后息税、折旧及摊销前利润(EBITDA)由二季度的36.76亿美元环比回落9.5%至33.27亿美元,这主要是受三季度粉矿和球团矿销量环比增长,粉矿和球团矿平均销售价格环比下跌,运费成本环比增加,以及铁矿石生产成本环比下降等因素共同影响,与2025年三季度的43.69亿美元相比也显著下滑23.8%;调整后EBITDA率由二季度的35.0%环比大幅下降3.6个百分点至31.4%,且远低于2025年三季度的调整后EBITDA率(41.9%);受三季度巴西雷亚尔兑美元环比贬值、所得税和汇兑损失增加以及EBITDA环比减少等因素共同影响,净利润由二季度的13.75亿美元环比回落8.7%至12.55亿美元,与2025年三季度的26.85亿美元相比也显著缩水53.3%。
2026年前三季度经营业绩
2026年前三季度,淡水河谷公司营业收入由2025年前三季度的273.43亿美元同比大幅增长11.0%至303.55亿美元;调整后EBIT由2025年前三季度的86.25亿美元同比小幅减少5.5%至81.51亿美元;调整后EBIT率由2025年前三季度的31.5%大幅回落至26.9%;调整后EBITDA由2025年前三季度的108.70亿美元同比微降0.3%至108.33亿美元;调整后EBITDA率由2025年前三季度的39.8%大幅下降至35.7%;净利润由2025年前三季度的61.96亿美元同比显著下滑27.0%至45.23亿美元。
2026年三季度铁矿石C1现金成本及EBITDA盈亏平衡点
2026年三季度,淡水河谷公司生产铁矿石粉矿的C1现金成本(FOB,含第三方采购成本,未含特许权益金)为26.8美元/吨,较二季度的27.7美元/吨环比小幅减少0.9美元/吨(环比降幅为3.2%),与2025年三季度的24.3美元/吨相比则大幅提高2.5美元/吨(同比增幅为10.3%),C1现金成本环比下降主要受以下因素共同影响:①三季度巴西雷亚尔兑美元环比贬值;②从第三方采购铁矿石的成本提高;③出售旗下Alianca Energia公司引发的成本增加;④铁矿石产量环比增加导致均摊到每吨铁矿石上的固定成本下降;⑤柴油价格上扬导致海运成本上涨。2026年三季度,淡水河谷公司单位海运成本由二季度的22.0美元/吨环比小幅增加0.8美元/吨至22.8美元/吨,这主要是由于船用燃料成本增加(环比增长0.5美元/吨)以及现货运费波动幅度增加(环比增长0.3美元/吨)。2026年三季度,淡水河谷以成本加运费方式(CFR)销售的铁矿石粉矿数量占到三季度粉矿总销量的90%(略高于二季度的89%)。
2026年三季度,淡水河谷公司铁矿石粉矿和球团矿EBITDA盈亏平衡点由二季度的61.6美元/干公吨环比小幅下降1.2美元/干公吨至60.4美元/干公吨(注:从2026年二季度开始参照品位为61%的铁矿石价格指数重新计算,此前参照的是品位为62%的铁矿石价格指数),但仍高于2025年三季度的50.1美元/干公吨,这主要是受铁矿石品位环比小幅提高,铁矿石粉矿销售溢价同环比下滑,C1现金成本环比下降、同比增加,以及船用燃料成本增加等因素共同影响。
2026年三季度及前三季度资本支出额
2026年三季度,淡水河谷公司资本支出总额由二季度的11.28亿美元环比大幅增长10.8%至12.5亿美元,与2025年三季度的资本支出总额持平。
2026年前三季度,淡水河谷公司资本支出总额由2025年前三季度的34.77亿美元同比微降0.3%至34.67亿美元。(植恒毅)

- 相关新闻
