
国际市场概况
2026年二季度,中东地缘政治冲突延宕对全球供应链稳定造成负面影响,导致国际市场能源价格波动,通货膨胀率上涨压力剧增,全球经济增长面临的不确定风险进一步增加。利好因素是全球科技投资增加,人工智能加速发展,推动数据中心建设及能源基础设施用钢需求增长。
在美国,联邦政府支出减少的同时,人工智能相关投资增长。在退税政策的支持下,普通消费者的消费支出增加,支撑美国经济增长。为应对通货膨胀率上升,美联储采取加息政策。
在欧洲,能源价格大幅波动导致的通胀加剧,促使欧洲央行在6月加息,对经济前景构成压力。近期,能源价格回落以及财政支持力度加大,有望推动欧洲经济增长。
在日本,工资水平提高支撑居民消费支出增长。但出口需求疲软,对日本汽车业和制造业用钢需求造成负面影响。
在中国,制造业(特别是汽车业)、服务业和消费复苏推动二季度GDP增长4.3%。同时,固定资产投资和出口也呈增长态势。预计未来中国政府将继续采取财政和货币政策刺激经济加速增长。
印度市场概况
2026年二季度(2026财年一季度),受益于印度政府大幅上调2026财年政府支出预算、印度储备银行维持基准回购利率不变、商品及服务税税率下降、私人投资增长以及季风季降雨强度低于往年同期等因素共同影响,印度经济继续保持较快增长。印度央行预测,2026财年印度GDP增幅为6.6%,印度依然是全球GDP增速最快的经济体之一。但目前来看,中东地缘政治冲突引发的供应链中断、出口受阻以及通胀率上升成为影响印度经济前景的主要负面因素。
从下游用钢行业来看,2026年二季度印度农业生产资料需求增长;农村居民收入增长带动两轮摩托和拖拉机销量攀升,汽车(包括乘用车和商用车)销量连续三个财季实现两位数增长;城镇化率提高,支撑该国基础设施及住宅建设用钢需求;同时,电力、可再生能源及数据中心等行业钢材需求具备较大增长潜力。
印度市场钢材供需
2026财年一季度,印度粗钢产量由2025财年四季度的4485万吨环比减少6.2%至4206万吨,与2025财年一季度的4052万吨相比则小幅增加3.8%;成品钢材进口量由2025财年四季度的159万吨环比显著增长29.6%至206万吨,与2025财年一季度的138万吨相比也显著提升49.3%;成品钢材出口量由2025财年四季度的180万吨环比大幅减少11.7%至159万吨,与2025财年一季度的121万吨相比则显著提高31.4%;钢材表观消费量由2025财年四季度的4459万吨环比下降6.8%至4157万吨,与2025财年一季度的3835万吨相比则增加8.4%。
2026财年一季度生产和销售情况
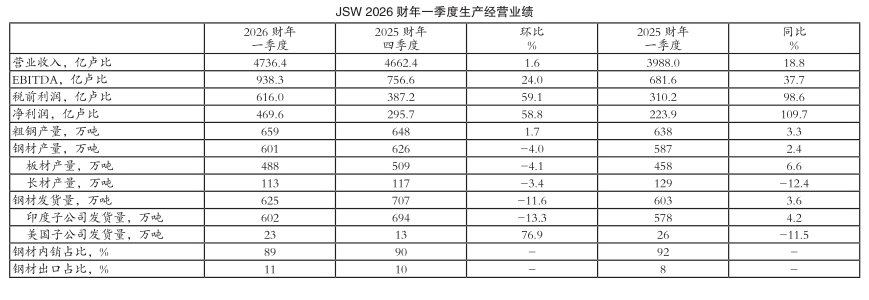
2026财年一季度,印度京德勒西南钢铁公司(JSW)粗钢平均产能利用率由2025财年四季度的96%环比小幅回落2.0个百分点至94%(注:统计产能不包括Vij ayanagar钢厂停产改造的3号高炉),但仍高于2025财年一季度的87%;粗钢产量由2025财年四季度的648万吨环比小幅增加1.7%至659万吨(注:2026年3月27日JSW公司将旗下BPSL公司50%的股权出让给日本JFE钢铁公司之后,BPSL公司的产销量及经营业绩不再计入JSW公司财报,2025财年产销量及经营数据也作出相应调整),与2025财年一季度的638万吨相比也小幅提高3.3%;钢材产量由2025财年四季度的626万吨环比小幅减少4.0%至601万吨,与2025财年一季度的587万吨相比则小幅增加2.4%。其中:板材产量由2025财年四季度的509万吨环比小幅下降4.1%至488万吨,与2025财年一季度的458万吨相比则提高6.6%;长材产量由2025财年四季度的117万吨环比小幅回落3.4%至113万吨,与2025财年一季度的129万吨相比也大幅下滑12.4%。受钢材产量环比减少、同比增加,以及印度国内钢材需求季节性下降等因素共同影响,JSW公司2026财年一季度钢材发货量由2025财年四季度的707万吨环比大幅下滑11.6%至625万吨,与2025财年一季度的603万吨相比则小幅增加3.6%。其中:印度子公司的发货量由2025财年四季度的694万吨环比大幅下降13.3%至602万吨,与2025财年一季度的578万吨相比则小幅提高4.2%;美国子公司发货量由2025财年四季度的13万吨环比显著提升76.9%至23万吨,与2025财年一季度的26万吨相比则大幅减少11.5%。
2026财年一季度,JSW公司钢材国内销量由2025财年四季度的621万吨环比大幅减少14.0%至534万吨,与2025财年一季度的531万吨相比则微增0.6%;钢材内销量占比由2025财年四季度的90%环比小幅回落1个百分点至89%,且低于2025财年一季度的92%;受国际市场钢材需求季节性回升、印度卢比兑美元汇率贬值以及美国关税政策影响,JSW公司钢材出口量由2025财年四季度的86万吨环比小幅增加5.8%至91万吨,与2025财年一季度的72万吨相比也显著增长26.4%;钢材出口占比由2025财年四季度的10%环比大幅提高1个百分点至11%,且高于2025财年一季度的8%。2026财年一季度,JSW公司钢材国内销量中,有30%销往零售市场,这一占比低于2025财年四季度的34%和2025财年一季度的33%;有16%销往汽车行业,这一占比高于2025财年四季度的14%和2025财年一季度的13%;有18%销往工业行业,这一占比高于2025财年四季度的17%以及2025财年一季度的17%;有36%销往建筑及基础设施建设行业,这一占比高于2025财年四季度的35%,但低于2025财年一季度的37%。
从产品附加值来看,JSW公司2026财年一季度高附加值及特殊钢材销量由2025财年四季度的410万吨环比大幅减少11.0%至365万吨,与2025财年一季度的338万吨相比则增加8.0%。高附加值及特殊钢材销量同比增长以及销量占比提升,主要受以下因素共同影响:受益于扁平材需求增长和价格上涨,扁平材销量同比增长9%(其中,对批发商销量同比增长5%),创第一财季历史新高;对汽车行业的钢材销量同比大幅提高18%,创第一财季历史纪录;对可再生能源行业的钢材销量同比显著提升24%,创第一财季历史峰值;对中小微企业钢材销量同比显著增长23%;热轧卷销量同比大幅增加18%;特殊钢销量同比显著提升26%;合金钢长材销量同比增加7%。2026财年一季度,JSW公司高附加值及特殊钢材销量占钢材总销量的比重由2025财年四季度的59%小幅提高至61%,且高于2025财年一季度的59%。该公司高附加值及特殊钢材在轴承、建筑机械、军工及包装等行业所占市场份额也显著提升。
2026财年一季度经营业绩
受钢材发货量环比减少、同比增加,钢材国内销量环比下降,以及印度国内钢材平均销售价格同环比上涨等因素共同影响,JSW公司2026财年一季度营业收入由2025财年四季度的4662.4亿卢比环比小幅增加1.6%至4736.4亿卢比,与2025财年一季度的3988.0亿卢比相比也大幅增长18.8%;受印度国内焦煤价格上涨、电力和燃料成本环比上涨、卢比贬值引发汇兑损失增加、纳税减少以及利息成本环比下降等因素共同影响,息税、折旧及摊销前利润(EBITDA)由2025财年四季度的756.6亿卢比环比显著提高24.0%至938.3亿卢比,与2025财年一季度的681.6亿卢比相比也显著提升37.7%;税前利润由2025财年四季度的387.2亿卢比环比显著增长59.1%至616.0亿卢比,与2025财年一季度的310.2亿卢比相比也激增98.6%;净利润由2025财年四季度的295.7亿卢比环比显著提升58.8%至469.6亿卢比,与2025财年一季度的223.9亿卢比相比也激增109.7%。
相关资讯
JSW投资在安得拉邦新建200万吨钢厂
近期,JSW公司对外宣布,将投资1635亿卢比在安得拉邦(Andhra Pradesh)拉亚拉西马地区(Rayalaseema)地区新建粗钢年产能200万吨的钢厂。
整个项目将由JSW公司旗下全资子公司——JSW拉亚拉西马钢铁公司(JSW Rayalaseema Steel Ltd)分两期建设。其中,一期投资450亿,将建设一座粗钢年产能100万吨的长流程钢厂,生产低碳排放钢材;二期将追加投资1185亿卢比,建设直接还原铁(DRI)生产设备及粗钢年产能100万吨的电炉(以废钢和直接还原铁为原料),生产优质结构钢。
JSW公司表示,印度正进入制造业和基础设施扩张的重要阶段,而安得拉邦则处于这一增长的前沿,钢铁将继续成为这一增长的关键推动力。拉亚拉西马地区地理位置优越,新建钢厂依托规划中的基础设施(包括公路、铁路、电力和供水设施),可以实现高效的物流和长期的可持续发展。(植恒毅)

- 相关新闻
